Setiap keputusan yang melibatkan uang memiliki konsekuensi, baik yang langsung terasa maupun yang baru terlihat beberapa bulan kemudian. Membeli barang dengan sistem cicilan, memilih tempat menyimpan tabungan, hingga menentukan penggunaan penghasilan tambahan merupakan bagian dari aktivitas finansial sehari-hari. Meskipun terlihat sederhana, keputusan tersebut dapat memengaruhi kemampuan seseorang memenuhi kebutuhan dan mencapai tujuan jangka panjang.
Di tengah banyaknya pilihan layanan digital dan perubahan biaya hidup, kecermatan dalam mengambil keputusan menjadi semakin penting. Pengelolaan keuangan yang sehat tidak selalu menuntut seseorang memperoleh penghasilan lebih besar. Kemampuan memahami risiko, menilai kebutuhan, dan mempertimbangkan konsekuensi sebelum bertindak juga memiliki peran besar dalam menjaga kestabilan ekonomi.
Mengapa Keputusan Kecil Layak Mendapat Perhatian?
Pengeluaran kecil sering kali dianggap tidak terlalu berpengaruh terhadap kondisi keuangan. Padahal, transaksi yang dilakukan berulang kali dapat menghabiskan sebagian pendapatan apabila tidak pernah dievaluasi.
Bayangkan seseorang yang rutin membeli barang karena promosi, memperpanjang layanan yang jarang digunakan, atau mengambil cicilan tanpa menghitung total kewajiban bulanan. Masing-masing keputusan mungkin terasa ringan, tetapi akumulasinya dapat mengurangi ruang untuk menabung dan memenuhi kebutuhan mendadak.
Memahami pola pengeluaran membantu seseorang mengenali kebiasaan yang perlu diperbaiki. Catatan transaksi sederhana dapat menunjukkan ke mana uang digunakan dan apakah pengeluaran tersebut benar-benar memberikan manfaat yang sepadan.
Dengan begitu, keputusan finansial tidak lagi hanya didasarkan pada keinginan sesaat, melainkan pada pertimbangan yang sesuai dengan kondisi ekonomi pribadi.
Mengenali Tiga Unsur dalam Setiap Keputusan
Sebelum menggunakan uang, ada tiga unsur yang layak dipertimbangkan: kebutuhan, kemampuan, dan risiko.
Kebutuhan berkaitan dengan tujuan penggunaan uang. Apakah pengeluaran tersebut diperlukan sekarang, atau masih bisa ditunda?
Kemampuan menunjukkan apakah pengeluaran sesuai dengan pendapatan dan kewajiban yang sudah ada. Pembelian yang terlihat terjangkau belum tentu aman apabila cicilan sebelumnya sudah menyerap sebagian besar penghasilan.
Risiko berkaitan dengan kemungkinan kerugian atau konsekuensi yang dapat muncul. Hal ini menjadi penting ketika keputusan melibatkan utang, investasi, maupun layanan digital yang menggunakan uang.
Mempertimbangkan ketiga unsur tersebut dapat membantu seseorang menghindari keputusan yang membebani kondisi finansial. Pendekatan ini juga memberikan ruang untuk membandingkan beberapa pilihan sebelum menentukan tindakan.
Fondasi Keuangan yang Mendukung Keputusan Lebih Baik
Keputusan yang cermat akan lebih mudah dilakukan ketika kondisi keuangan memiliki struktur yang jelas. Tidak perlu menggunakan sistem yang rumit; pengaturan sederhana pun dapat memberikan gambaran yang memadai.
Beberapa kebiasaan yang dapat mendukung kestabilan finansial meliputi:
- Mencatat arus uang: pantau pendapatan dan pengeluaran agar kondisi keuangan dapat dinilai berdasarkan data nyata.
- Menetapkan batas belanja: tentukan jumlah yang dapat digunakan untuk kebutuhan tambahan tanpa mengganggu pengeluaran wajib.
- Menyiapkan dana darurat: bangun simpanan secara bertahap untuk menghadapi biaya tak terduga.
- Memeriksa kewajiban utang: pahami jumlah cicilan, biaya tambahan, dan jadwal pembayaran sebelum mengambil pinjaman baru.
- Menentukan tujuan finansial: tetapkan sasaran yang realistis, seperti membangun tabungan atau mempersiapkan pendidikan.
Keunggulan dari kebiasaan tersebut adalah kemampuannya membantu seseorang memahami batas kemampuan sendiri. Ketika kondisi keuangan terlihat jelas, keputusan dapat diambil dengan lebih tenang dan terarah.
Menilai Informasi Digital Tanpa Terburu-buru
Internet memberikan akses terhadap berbagai informasi, layanan, dan merek yang berkaitan dengan aktivitas ekonomi. Namun, tampilan yang menarik atau promosi yang meyakinkan tidak selalu menggambarkan risiko secara lengkap.
Ketika menemukan suatu platform, termasuk IDNSCORE, penting untuk memahami konteks layanan yang sebenarnya sebelum mengambil keputusan. Nama merek tidak otomatis menunjukkan bahwa suatu platform merupakan layanan keuangan, produk investasi, atau sumber pendapatan yang dapat diandalkan.
Jika suatu aktivitas melibatkan taruhan atau peluang memperoleh uang dengan risiko kehilangan dana, pertimbangkan konsekuensinya secara serius. Aktivitas semacam itu tidak seharusnya dianggap sebagai pengganti penghasilan, sarana membangun tabungan, atau solusi untuk mengatasi masalah keuangan.
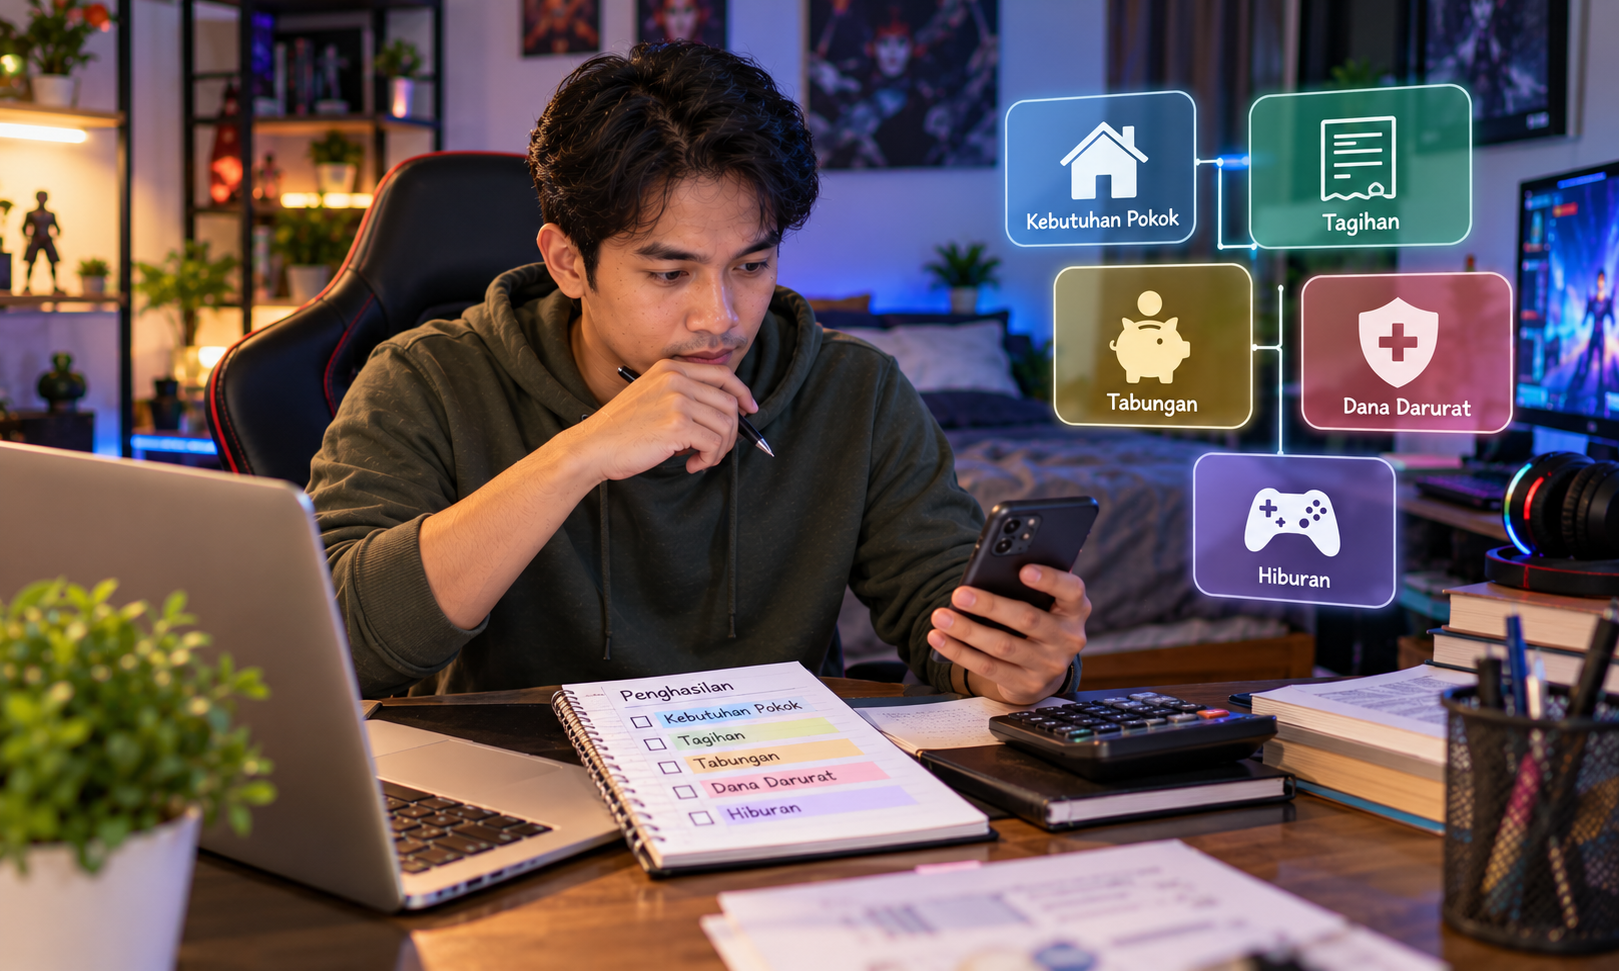
Pastikan uang untuk kebutuhan pokok, tagihan, dan dana darurat tetap terlindungi. Jangan menggunakan pinjaman atau mengejar kerugian dengan mengeluarkan dana tambahan. Memahami batas risiko merupakan bagian penting dari keputusan finansial yang bertanggung jawab.
Manfaat dari Pola Pikir Finansial yang Cermat
Kebiasaan mempertimbangkan keputusan secara menyeluruh dapat memberikan dampak positif dalam berbagai aspek kehidupan. Manfaatnya tidak hanya berkaitan dengan jumlah uang yang berhasil disimpan, tetapi juga dengan kemampuan menghadapi perubahan.
Beberapa manfaat yang dapat dirasakan meliputi:
- Pengeluaran lebih terarah karena setiap transaksi dipertimbangkan berdasarkan kebutuhan.
- Risiko utang berlebihan berkurang karena kemampuan membayar diperiksa terlebih dahulu.
- Dana cadangan lebih terjaga sehingga kebutuhan mendadak tidak langsung mengganggu anggaran.
- Tujuan jangka panjang lebih realistis karena rencana disesuaikan dengan kemampuan finansial.
- Kepercayaan diri meningkat karena keputusan dibuat berdasarkan informasi yang dipahami.
Manfaat tersebut berkembang melalui konsistensi. Tidak semua keputusan akan menghasilkan kondisi ideal, tetapi evaluasi rutin membantu seseorang belajar dari pengalaman dan memperbaiki perencanaan.
Menjadikan Kecermatan sebagai Kebiasaan
Kondisi ekonomi dapat berubah, begitu pula kebutuhan dan prioritas seseorang. Karena itu, keputusan finansial yang baik tidak hanya bergantung pada perencanaan awal, tetapi juga pada kesediaan mengevaluasi keadaan secara berkala.
Luangkan waktu untuk meninjau pengeluaran, memeriksa perkembangan tabungan, dan memastikan kewajiban masih sesuai dengan kemampuan. Jika terdapat perubahan pendapatan, sesuaikan anggaran sebelum mengambil komitmen baru.
Pada akhirnya, kestabilan keuangan terbentuk dari keputusan yang dibuat dengan kesadaran terhadap kebutuhan, kemampuan, dan risiko. Dengan pola pikir yang lebih cermat, uang dapat digunakan secara bertanggung jawab untuk mendukung kehidupan saat ini sekaligus mempersiapkan masa depan yang lebih terarah.
Catatan: Ganti URL dengan alamat situs tujuan yang sebenarnya sebelum artikel dipublikasikan. Artikel ini menggunakan satu anchor text dan struktur pembahasan yang berbeda dari artikel sebelumnya.